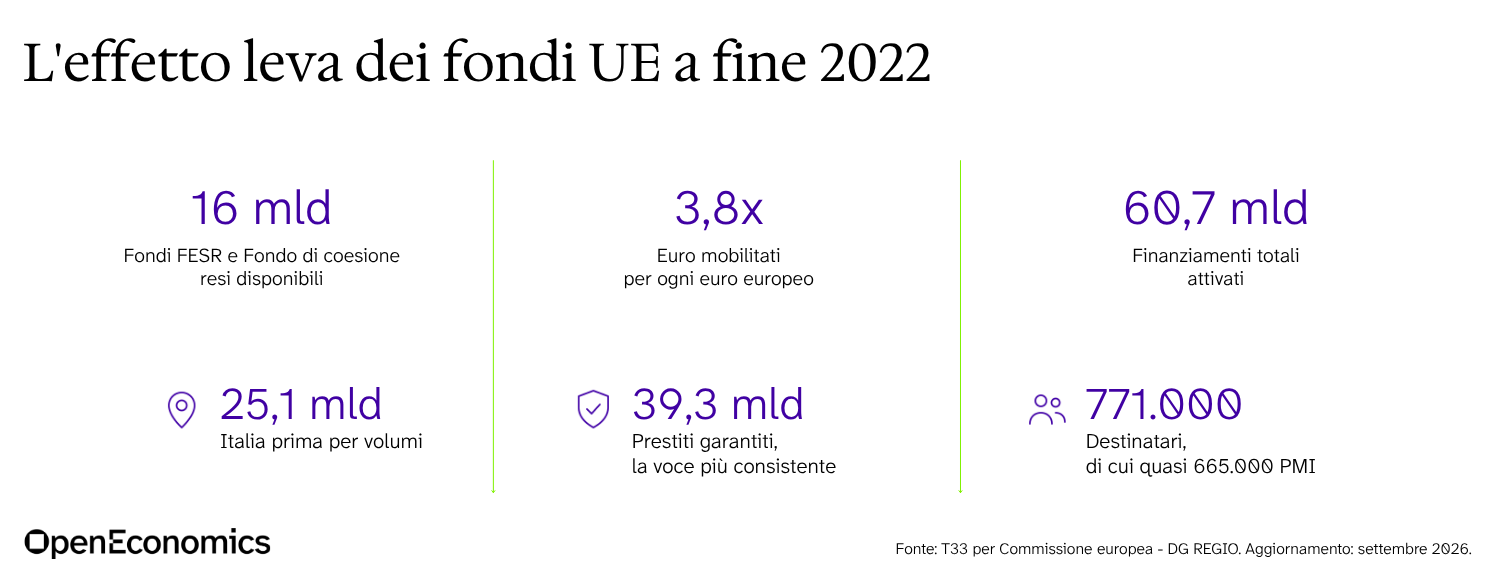
A fine 2022, 16 miliardi di euro di fondi europei, FESR e Fondo di coesione, resi disponibili ad imprese e altri destinatari, avevano mobilitato 61 miliardi di finanziamenti, con un consistente “effetto leva”: 3,8 euro per ogni euro europeo. L’Italia è prima per volumi, con 25,1 miliardi.
Obiettivi dell’analisi
L’ultima sintesi annuale predisposta da T33, società del gruppo OpenEconomics, per la Commissione europea DG REGIO, è volta a descrivere l’andamento degli strumenti finanziari co-finanziati dai fondi europei nel ciclo 2014-2020 e il loro “effetto leva”, con dati al 31 dicembre 2022. Si tratta di una pubblicazione istituzionale prevista dai regolamenti europei e si basa sui dati che le Autorità di Gestione inviano ogni anno.
Risultati principali
• Ogni euro ne muove 3,8. A fine 2022 gli strumenti finanziari avevano reso disponibili ai destinatari, soprattutto piccole e medie imprese, 16 miliardi di FESR e Fondo di coesione. Tali risorse hanno mobilitato complessivamente 60,7 miliardi di finanziamenti.
• L'Italia è prima per volumi. Con 25 miliardi di euro precede Grecia (6,5), Spagna (4,3), Germania e Polonia (3,5 ciascuna). Nel solo 2022 i prestiti garantiti sono cresciuti di oltre 8,9 miliardi, di cui 7,5 in Italia. Il rapporto spiega le differenze nel livello di leva raggiunto con il cofinanziamento nazionale, le condizioni dei mercati locali e il tipo di prodotti offerti. Dove il cofinanziamento è più alto e le banche lavorano su garanzia, a parità di fondi europei, i volumi crescono.
• Che cosa c'è nei 61 miliardi? Oltre ai fondi europei, la cifra include il cofinanziamento nazionale, pubblico o privato, e le risorse di banche e investitori. La voce più consistente è costituita dai prestiti garantiti, pari a 39,3 miliardi: si tratta di credito concesso dalle banche a fronte della condivisione di parte del rischio da parte delle risorse dei programmi. I capitali privati aggiunti presso i destinatari sono 4 miliardi in prestiti e oltre 4,4 miliardi in partecipazioni al capitale.
• Chi ne ha beneficiato? I destinatari sono oltre 771.000, contro circa 678.000 dell’anno prima. Le piccole e medie imprese sono quasi 665.000, di cui 502.500 microimprese; 490.000 sono state sostenute con garanzie. Questi strumenti servono soprattutto a rendere finanziabili imprese che le banche, da sole, avrebbero sostenuto con maggiore difficoltà.
Key takeaways
Il capitale che rientra
A differenza di un contributo a fondo perduto, uno strumento finanziario restituisce una parte del denaro pubblico reso disponibile. A fine 2022 erano stati restituiti alle autorità pubbliche 3,2 miliardi di fondi europei, contro 1,9 dell’anno precedente: è denaro che può essere usato di nuovo. Rientrare, però, non vuol dire essere già reinvestiti. Di quei 3,2 miliardi, oltre 2,4 (l'86%) non erano ancora stati riutilizzati: finché resta fermo, quel denaro non contribuisce ulteriormente agli obiettivi di politica pubblica. Inoltre, il regolamento consente di usare una parte dei rientri per remunerare i privati che hanno investito insieme al pubblico. Quanto denaro torni effettivamente a finanziare nuovi investimenti dipende quindi dalle scelte di chi gestisce i programmi.
L'effetto leva dipende dagli strumenti
Oltre all’importo delle risorse pubbliche, è l’importo delle risorse private aggiuntive a determinare la portata di un intervento pubblico. E il risultato dipende da come lo strumento è costruito: tipo di prodotto finanziario e di garanzia, condivisione del rischio tra pubblico e privato, da calibrare in funzione del contesto locale e del tipo di destinatari. Sono queste le misure della portata finanziaria di uno strumento, che resta cosa diversa dai risultati delle politiche.
Cosa serve guardare, in prospettiva
Gli strumenti finanziari restano una quota relativamente contenuta dei fondi impegnati per la coesione: circa il 5%in ciascuno degli ultimi tre cicli, secondo la Corte dei conti europea. Nel 2014-2020 sono stati 31 miliardi su 405. L’aggiornamento sui dati disponibili a fine 2023, attualmente ancora in corso, permetterà di verificare tre punti: se l'effetto leva di 3,8 regge alla chiusura dei programmi, quanta parte dei rientri è tornata a finanziare imprese, quanta è stata destinata alla remunerazione dei privati.